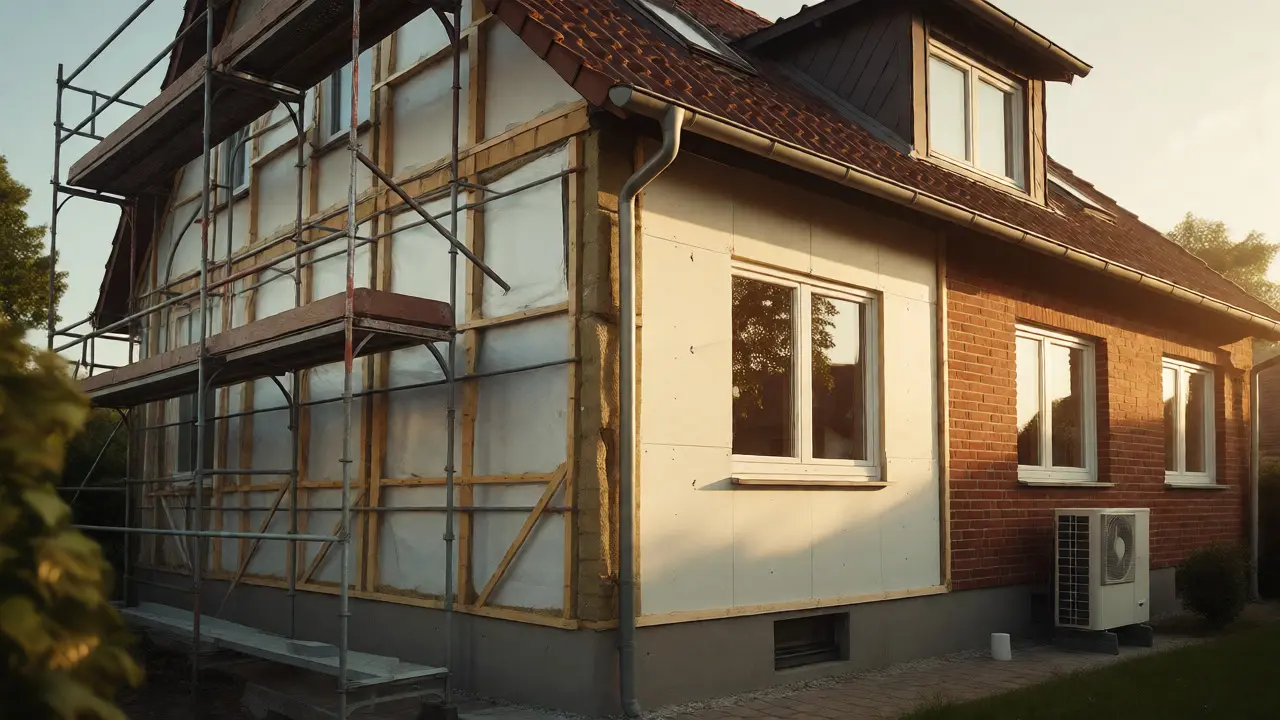
Stellen Sie sich vor, Ihr Haus ist wie ein altes Auto mit hohem Verbrauch. Es fährt zwar noch, aber jeder Kilometer kostet unnötig Geld - und beim Wiederverkauf winken Interessenten ab. Genau so geht es vielen deutschen Häusern mit schlechter Energieeffizienzklasse. Doch hier liegt die Chance versteckt: Eine energetische Sanierung ist keine reine Kostenlast, sondern eine Investition, die den Marktwert Ihrer Immobilie spürbar hebt. Die Frage ist nicht, ob Sie sanieren sollten, sondern wie Sie das Ganze so finanzieren, dass am Ende mehr in der Tasche bleibt, als herausgeht.
Warum die Klasse im Energieausweis bares Geld wert ist
Lange wurde energetisches Sanieren als ökologische Pflichtübung gesehen. Das hat sich geändert. Seit dem Inkrafttreten des Gebäudeenergiegesetzes (GEG) im November 2020 ist klar: Wer heute nicht handelt, zahlt morgen drauf. Der Gesetzgeber verlangt ab 2024, dass neu installierte Heizungen zu mindestens 65 Prozent mit erneuerbaren Energien betrieben werden müssen. Aber jenseits der gesetzlichen Pflicht treibt der Markt die Preise. Studien der Deutschen Energie-Agentur (Dena) zeigen, dass eine gute Effizienzklasse den Verkaufspreis einer Immobilie um durchschnittlich 7,3 Prozent steigert. Bei Häusern, die auf Stufe 55 oder besser gebracht werden, sind sogar bis zu 12 Prozent Aufschlag möglich.
Für ein Einfamilienhaus mit einem aktuellen Verkehrswert von 400.000 Euro bedeutet das schnell einen Mehrerlös von 30.000 bis 48.000 Euro. Diese Zahlen sind kein Wunschdenken, sondern spiegeln wider, was Käufer heute bereit sind zu zahlen. Niemand will in ein "Energiefresser-Haus" ziehen, bei dem die Nebenkosten monatlich explodieren. Wenn Sie also überlegen, Ihre Energieeffizienzklasse zu verbessern, denken Sie an den Wiederverkaufswert. Es ist eine doppelte Rendite: Sie sparen laufend Heizkosten und erhöhen gleichzeitig den Substanzwert Ihres Vermögens.
Verstehen, was technisch nötig ist
Bevor wir über Geld sprechen, müssen wir klären, was eigentlich verbessert wird. Die Klassifizierung basiert auf zwei Hauptwerten: dem Primärenergiebedarf und dem Transmissionswärmeverlust. Vereinfacht gesagt: Wie viel Energie braucht das Haus zum Heizen, und wie viel davon entweicht durch Wände, Fenster und Dach?
Ein typisches Altbau-Einfamilienhaus aus den 70er Jahren hat oft einen Primärenergiebedarf von über 150 kWh/(m²a). Um die Effizienzhaus-Stufe 70 zu erreichen, muss dieser Wert um 30 Prozent unter das Referenzgebäude fallen. Für Stufe 40 - den Goldstandard - sind es 60 Prozent weniger. Das klingt kompliziert, lässt sich aber in konkreten Baumaßnahmen ausdrücken:
- Dämmung: Außenwände brauchen U-Werte von maximal 0,20 W/(m²K) für Stufe 70. Alte Putzfassaden liegen oft bei 0,35 oder schlechter.
- Fenster: Dreifachverglasung ist Standard für gute Klassen. Der U-Wert des gesamten Fensters sollte unter 1,0 W/(m²K) liegen.
- Heizung: Hier passiert meist der größte Sprung. Eine moderne Wärmepumpe oder Biomasse-Heizung ersetzt alte Gas- oder Ölkessel.
- Luftdichtheit: Ein Blower-Door-Test zeigt, wo Luft unkontrolliert entweicht. Zielwert ist oft 0,6 m³/(hm²) bei 50 Pa Unterdruck.
Ohne diese technischen Grundlagen können Sie auch nicht sinnvoll finanzieren. Denn die Förderbanken prüfen genau, welche Maßnahmen umgesetzt werden. Ein pauschales "Ich mache alles dicht" reicht nicht; es bedarf eines nachvollziehbaren Konzepts.
| Effizienzhaus-Stufe | Typische Maßnahmen | Förderquote (Basis) | Wertsteigerungs-Potenzial |
|---|---|---|---|
| EH 100 | Einzelmaßnahmen (z.B. Heizung tauschen) | bis 15 % Zuschuss | + 2 - 4 % |
| EH 70 | Dämmung + Fenster + neue Heizung | bis 20 % Zuschuss / Tilgungszuschuss | + 7 - 9 % |
| EH 55 | Komplettsanierung Hülle & Technik | bis 30 % Zuschuss / Tilgungszuschuss | + 10 - 12 % |
| EH 40 | Höchster Dämmstandard + PV-Anlage | bis 45 % Zuschuss / Tilgungszuschuss | + 12 - 15 % |
Die Finanzierungs-Mixtur: KfW, BAFA und regionale Töpfe
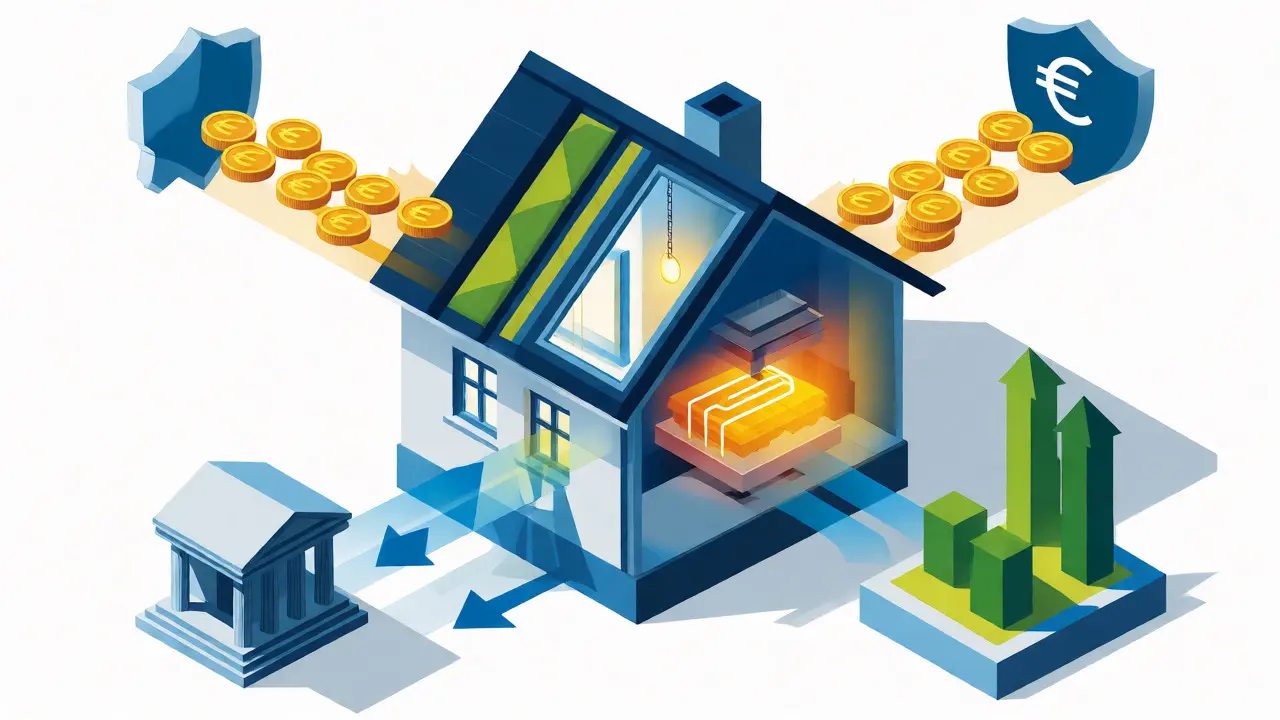
Hier wird es interessant. Die beste Strategie ist nie, nur eine Quelle anzuzapfen. In Deutschland haben wir das Glück, dass Bund und Länder massiv in die Gebäudesanierung investieren. Das zentrale Instrument ist die Kreditanstalt für Wiederaufbau (KfW). Über das Programm 261 "Wohngebäude-Kredit" erhalten Sie zinsgünstige Darlehen bis zu 150.000 Euro pro Wohneinheit. Das Besondere daran ist der sogenannte Tilgungszuschuss: Je besser die erreichte Effizienzklasse, desto mehr Schulden erlässt Ihnen der Staat.
Wer nur Einzelmaßnahmen plant, schaut eher zum Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA). Seit Januar 2024 gibt es dort Zuschüsse für spezifische Maßnahmen: 20 Prozent für Dämmarbeiten (maximal 60.000 Euro) und 25 Prozent für den Tausch auf eine Wärmepumpe (maximal 35.000 Euro). Wichtig: Diese Programme schließen sich teilweise gegenseitig aus oder lassen sich kombinieren, je nachdem, ob Sie einen Vollsanierungsplan oder Schritt-für-Schritt-Sanierungen verfolgen.
Viele unterschätzen die regionalen Topfe. In Baden-Württemberg, wo ich lebe, bietet die L-Bank mit "Wohnen mit Zukunft" zusätzliche Zuschüsse von bis zu 15.000 Euro an, wenn bestimmte Voraussetzungen erfüllt sind. Ähnliche Programme gibt es in Bayern über die Bayerische Landesbank. Prüfen Sie immer, was Ihr Bundesland zusätzlich zum Bund beisteuert. Das kann bei einem Budget von 100.000 Euro schnell 10.000 bis 15.000 Euro extra sein, die Sie nicht zurückzahlen müssen.
Der Weg zur Genehmigung: Zeit ist ein Faktor
Finanzierung scheitert selten am Geld, sondern oft am Papierkram. Bevor Sie den ersten Hammer schwingen, brauchen Sie einen Energieberater. Nicht irgendeinen, sondern einen, der auf der BAFA-Liste steht. Nur dessen Konzept wird akzeptiert. Rechnen Sie mit 800 bis 1.500 Euro für diesen Erstcheck. Er erstellt den individuellen Sanierungsfahrplan (iSFP), der später auch als Grundlage für die Anträge dient.
Die Antragstellung muss zwingend vor Baubeginn erfolgen. Beginnen Sie mit dem Bohren, bevor der Förderbescheid da ist, fliegen Sie raus. Die Bearbeitungszeiten bei der KfW lagen zuletzt bei sechs bis acht Wochen. Planen Sie also Puffer ein. Viele Hausbesitzer berichten von Frustration, weil Handwerker Termine liefern, die Bank aber noch prüft. Tipp: Vereinbaren Sie mit Ihren Handwerkern flexible Starttermine oder nutzen Sie die Möglichkeit, den Kredit abzurufen, sobald die Zusage der Bank vorliegt, auch wenn die Rechnung erst später kommt.
Ein häufiger Fehler ist die Unterschätzung der Koordinationsaufgabe. Wenn Sie Fassade, Fenster und Heizung parallel machen, müssen drei verschiedene Gewerke abgestimmt werden. Eine Umfrage des Zentralverbands des Deutschen Handwerks zeigte, dass Kommunikationsprobleme zwischen den Firmen ein Hauptgrund für Verzögerungen sind. Ein Generalunternehmer oder ein guter Bauherr, der selbst koordiniert, ist hier Gold wert.
Amortisation: Rechnet sich das wirklich?
Prof. Dr. Martin Pehnt vom Institut für Energie- und Umweltforschung Heidelberg betont, dass Amortisationszeiten unter 15 Jahren realistisch sind, wenn man die staatlichen Zuschüsse einrechnet. Schauen wir uns ein reales Beispiel an: Ein Hausbesitzer saniert für 128.000 Euro auf Effizienzhaus 70. Durch Kombination von KfW-Darlehen und BAFA-Zuschüssen deckt er 62.000 Euro ab. Seine Eigenleistung liegt bei nur rund 20 Prozent. Gleichzeitig sinken seine Heizkosten von 2.500 Euro auf 800 Euro pro Jahr. Das sind 1.700 Euro Ersparnis jährlich. Addiert man den potenziellen Wertzuwachs der Immobilie von etwa 30.000 Euro dazu, ist die Rechnung schnell positiv.
Aber Vorsicht vor Schönrechnerei. Wenn Sie sehr günstig heizen (z.B. Fernwärme) und wenig Fläche haben, dauert die Amortisation länger. Der entscheidende Hebel bleibt oft nicht die jährliche Einsparung, sondern die Vermeidung von Wertverlust. Häuser ohne aktuelle Heizung oder mit schlechter Dämmung werden auf dem Markt zunehmend als "Renovierungsstau" gehandelt. Käufer drücken den Preis, weil sie die Sanierungskosten einkalkulieren müssen. Indem Sie jetzt sanieren, nehmen Sie dem nächsten Käufer dieses Argument weg.
Risiken und Fallstricke vermeiden
Nicht jede Sanierung führt automatisch zur gewünschten Klasse. Besonders bei denkmalgeschützten oder historischen Gebäuden stoßen Standard-Lösungen an Grenzen. Innendämmung ist oft nötig, aber fehlerhaft ausgeführt führt sie zu Schimmel. Hier helfen spezialisierte Materialien, die teurer sind als Standard-Dämmstoffe. Prüfen Sie daher genau, ob die 20-Prozent-Förderung für Dämmung die tatsächlichen Materialkosten deckt. Oft sind es eher 30 bis 40 Prozent Aufpreis für historische Bausubstanz.
Ein weiteres Risiko ist die Handwerkerknappheit. Prof. Dr. Claudia Kemfert vom DIW warnt vor einer Überhitzung des Marktes. Wartezeiten von 14 Wochen sind keine Seltenheit mehr. Wer zu spät dran ist, verliert vielleicht die Förderperiode oder muss mit teureren Angeboten leben. Sichern Sie sich frühzeitig Termine und binden Sie die Finanzierung fest, auch wenn die Umsetzung etwas später startet.
Zuletzt: Bleiben Sie flexibel. Manchmal stellt sich im Zuge der Sanierung heraus, dass das Dachtragwerk schwächer ist als gedacht. Solche Überraschungen kosten Geld. Legen Sie einen Puffer von 10 bis 15 Prozent neben den reinen Sanierungskosten zurück. Die KfW erlaubt zwar hohe Darlehensbeträge, aber eine solide Rücklage schützt Sie vor bösen Überraschungen, die die gesamte Wirtschaftlichkeit kippen könnten.
Fazit: Handeln statt warten
Die Verbesserung der Energieeffizienzklasse ist heute eine der wenigen Investitionen, die ökologisch sinnvoll, gesetzlich gefordert und ökonomisch attraktiv zugleich ist. Die Förderlandschaft ist komplex, aber lukrativ. Wer sich gut informiert - idealerweise mit einem unabhängigen Energieberater - und die Programme clever kombiniert, finanziert einen Großteil der Kosten durch Zuschüsse und günstige Kredite. Der Rest amortisiert sich über niedrigere Betriebskosten und einen höheren Verkaufswert. Warten Sie nicht auf die nächste Gesetzesänderung. Der Markt belohnt heute schon, wer effizient wohnt.
Muss ich alle Maßnahmen auf einmal durchführen, um gefördert zu werden?
Nein. Sie können auch schrittweise sanieren. Allerdings ist es für die volle Förderhöhe oft vorteilhaft, einen individuellen Sanierungsfahrplan (iSFP) zu haben. Wenn Sie innerhalb eines bestimmten Zeitraums mehrere Maßnahmen umsetzen, die zusammen eine bessere Effizienzklasse ergeben, können Sie dies manchmal als "Sanierung im Zug" geltend machen, um höhere Zuschüsse zu erhalten. Sprechen Sie dies vorher mit Ihrem Energieberater und der KfW ab.
Was passiert, wenn ich die geplante Effizienzklasse nicht erreiche?
Wenn Sie die beantragte Klasse (z.B. EH 70) nicht erreichen, erhalten Sie in der Regel nur den Zuschuss für die tatsächlich erreichte, niedrigere Stufe (z.B. EH 85). Im schlimmsten Fall, wenn gar keine Mindestanforderungen erfüllt sind, kann der Zuschuss komplett gestrichen werden. Daher ist die Begleitung durch einen qualifizierten Energieberater während der Bauausführung essenziell, um Abweichungen früh zu erkennen und nachzusteuern.
Lohnt sich die Sanierung noch, wenn ich bald verkaufen möchte?
Ja, oft sogar besonders dann. Ein aktueller Energieausweis mit guter Klasse ist ein starkes Verkaufsargument. Käufer sind heute sehr sensibel für Nebenkosten. Studien zeigen, dass Immobilien mit schlechter Energiebilanz Abschläge von 10 bis 15 Prozent hinnehmen müssen. Eine Sanierung, die den Wert hebt, kann sich also bereits beim nächsten Verkauf amortisieren, unabhängig von der langfristigen Heizkostenersparnis.
Kann ich die KfW-Förderung mit anderen Krediten kombinieren?
Ja, das ist üblich. Viele Hausbesitzer nutzen das KfW-Darlehen für den großen Teil der Sanierungskosten und finanzieren den Rest über ihr bestehendes Annuitätendarlehen oder einen neuen Anschlussfinanzierer. Achten Sie darauf, dass die Gesamtkreditsumme Ihre Tragfähigkeit nicht übersteigt. Banken sehen die energetische Sanierung jedoch positiv, da sie den Beleihungswert der Immobilie stabilisiert oder erhöht.
Wie lange dauert es von der Idee bis zum bewilligten Kredit?
Planen Sie insgesamt 3 bis 4 Monate ein. Der Energieberater braucht 2-4 Wochen für das Konzept. Die Antragstellung bei der Hausbank und Weiterleitung an die KfW dauert weitere 6-8 Wochen. Danach folgt die Bewilligung. Da die Anträge vor Baubeginn gestellt werden müssen, sollten Sie diesen Prozess starten, sobald Sie ernsthaft über eine Sanierung nachdenken, nicht erst, wenn der Handwerker schon vor der Tür steht.
