Stellen Sie sich vor, Sie haben die Traumimmobilie gefunden. Der Preis ist fair, die Lage passt, und der Notartermin steht. Dann kommt die Nachricht von Ihrer Bank: Der Beleihungswert liegt deutlich unter dem Kaufpreis. Plötzlich fehlt Ihnen Eigenkapital, oder die Zinsen steigen, weil die Bank mehr Risiko sieht. Das passiert häufiger, als viele Kreditnehmer glauben. Ein Gutachten für den Beleihungswert ist keine bloße Formalität, sondern das Herzstück Ihrer Finanzierungssicherheit. Es entscheidet darüber, wie viel Geld Sie leihen können und zu welchen Konditionen.
Doch was genau verbirgt sich hinter diesem Begriff? Der Beleihungswert ist ein konservativ ermittelter Wert einer Immobilie, der angibt, mit welcher Wahrscheinlichkeit eine Bank im Falle eines Verkaufs oder einer Zwangsversteigerung über die gesamte Kreditlaufzeit ihr Geld zurückbekommt. Im Gegensatz zum aktuellen Marktpreis ignoriert dieser Wert kurzfristige Hypes. Er basiert auf langfristiger Stabilität. Rechtsgrundlage in Deutschland sind das Pfandbriefgesetz (PfandBG) und die Beleihungswertermittlungsverordnung (BelWertV). Diese Gesetze schreiben vor, dass der Wert unabhängig von der Kreditentscheidung ermittelt werden muss. Das Ziel? Die Stabilität des Finanzsystems schützen. In Österreich gibt es ähnliche Mechanismen, doch das deutsche System gilt international als besonders streng und stabilisierend.
Warum der Beleihungswert niedriger ist als der Kaufpreis
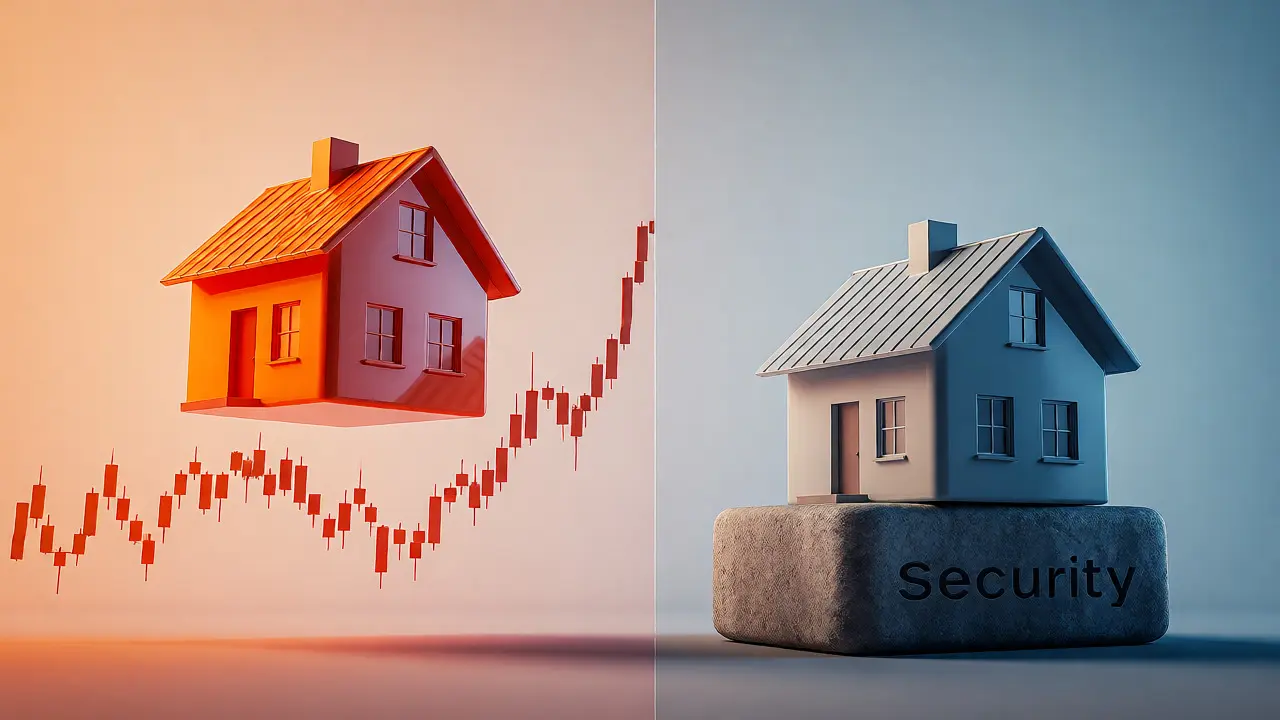
Viele Käufer wundern sich: Warum akzeptiert die Bank meinen Kaufpreis nicht einfach als Basis? Die Antwort liegt im Sicherheitspuffer. Der Verkehrswert, also der aktuelle Marktwert, kann schwanken. Steigt der Markt heute, fällt er morgen vielleicht wieder. Banken denken aber in Zeiträumen von 10, 20 oder 30 Jahren. Um sicherzugehen, dass sie auch bei einem Marktcrash noch genug Sicherheit haben, setzen sie einen Abschlag an. Dieser liegt typischerweise zwischen 10 und 30 Prozent unter dem Verkehrswert. Wenn Sie also eine Wohnung für 400.000 Euro kaufen, setzt die Bank den Beleihungswert oft nur auf 320.000 bis 360.000 Euro an.
Dieser Unterschied hat direkte finanzielle Folgen. Banken finanzieren meist nur einen bestimmten Prozentsatz des Beleihungswerts, die sogenannte Beleihungsgrenze. Bei selbstgenutzten Objekten liegt diese oft bei 60 bis 80 Prozent. Wenn der Beleihungswert niedrig ausfällt, müssen Sie entweder mehr Eigenkapital mitbringen oder teurere Nachrangdarlehen aufnehmen. Ein gutes Gutachten kann hier bares Geld wert sein, indem es alle positiven Merkmale der Immobilie korrekt dokumentiert.
Die drei Wege zur Wertermittlung
Wie berechnen Gutachter diesen Wert eigentlich? Es gibt keine willkürliche Schätzung. Die BelWertV schreibt standardisierte Verfahren vor. Welches Verfahren angewendet wird, hängt vom Objekttyp ab. Hier ein Überblick:
- Vergleichswertverfahren: Wird am häufigsten bei Eigentumswohnungen und Einfamilienhäusern genutzt. Der Gutachter vergleicht Ihr Objekt mit ähnlichen, kürzlich verkauften Immobilien in der gleichen Gegend. Je mehr vergleichbare Daten vorliegen, desto genauer ist das Ergebnis.
- Ertragswertverfahren: Standard für Mietshäuser und Gewerbeobjekte. Hier zählt nicht der Stein, sondern der Cashflow. Der Gutachter rechnet die zukünftigen Mieteinnahmen abzüglich der Bewirtschaftungskosten auf den heutigen Wert hoch. Wichtig: Nur nachhaltige, langfristige Mieten werden berücksichtigt. Kurzfristige Spekulationen fließen nicht ein.
- Sachwertverfahren: Kommt zum Einsatz, wenn wenig Vergleichsdaten existieren, etwa bei Spezialimmobilien oder sehr alten Häusern. Hier wird der Bodenwert plus die Baukosten (abzüglich Alterswertminderung) berechnet. Dieses Verfahren ist komplex und anfällig für Fehler bei der Bewertung des baulichen Zustands.
In der Praxis kombinieren Gutachter diese Methoden oft. Aber Achtung: Der Beleihungswert darf den Verkehrswert niemals übersteigen. Er ist immer der "kleinere" Bruder des Marktwertes.
| Merkmal | Verkehrswert (Marktwert) | Beleihungswert |
|---|---|---|
| Zweck | Aktueller Verkaufspreis / Marktwert | Kreditsicherheit für Banken |
| Zeitbezug | Gegenwart | Zukunft (Kreditlaufzeit) |
| Bewertungsansatz | Marktüblich, kann spekulativ sein | Konservativ, risikoarm |
| Höhe | Oft höher | Immer niedriger (Abschlag 10-30%) |
| Rechtsgrundlage | BGB, ImmoWertV | PfandBG, BelWertV |
Der Prozess: Vom Auftrag zum Gutachten
Wie läuft so ein Gutachten konkret ab? Meist beauftragt die Bank direkt einen unabhängigen Sachverständigen. Sie als Kunde haben aber Rechte. Seit einem Urteil des Bundesgerichtshofs (Az. XI ZR 101/21) dürfen Sie ein eigenes Gutachten einreichen, das die Bank prüfen muss. Das lohnt sich, wenn Sie Zweifel an der Neutralität des Bankgutachters haben.
Der Ablauf ist zeitkritisch. Nach der Beauftragung nimmt der Gutachter Kontakt auf. Dann folgt der Ortstermin. Hier schaut sich der Experte alles an: Bausubstanz, energetische Qualität, Lage, Umgebungslärm. Achten Sie darauf, dass alle Unterlagen wie Baupläne, Grundrisse und Energieausweise bereitliegen. Fehlende Dokumente verzögern die Erstellung enorm.
Die Bearbeitungszeit variiert stark. Offiziell geben Gutachterbüros 10 bis 20 Werktage an. In der Realität, besonders in Ballungszentren wie Wien oder München, warten Kunden oft 4 bis 6 Wochen. Planen Sie diesen Puffer in Ihren Kaufvertrag ein! Wenn der Termin platzt, weil das Gutachten fehlt, drohen Vertragsstrafen.
Kosten und Nutzen: Lohnt sich das?
Ein Gutachten kostet Geld. Für ein normales Einfamilienhaus oder eine Wohnung liegen die Kosten zwischen 600 und 1.200 Euro. Wer glaubt, sparen zu können, indem er auf ein Gutachten verzichtet, irrt oft. Ohne belastbaren Wert setzt die Bank pauschale, konservative Annahmen an. Das kann dazu führen, dass Ihr Beleihungswert künstlich gedrückt wird. Ein professionelles Gutachten kann durch präzise Dokumentation von Modernisierungen oder besonderen Lagemerkmalen den Wert um mehrere Prozentpunkte heben.
Ein Beispiel: Ein Nutzer berichtete online, dass sein initialer Beleihungswert 22 % unter dem Kaufpreis lag. Durch ein zweites, detaillierteres Gutachten konnte der Wert um 8 % korrigiert werden. Das sparte ihm zehntausende Euro an Eigenkapital oder senkte den Zinsaufschlag. Die Investition von wenigen hundert Euro amortisierte sich sofort.
Tipps für Kreditnehmer: So optimieren Sie Ihr Ergebnis
Um das Beste aus dem Gutachten herauszuholen, sollten Sie proaktiv handeln. Hier sind konkrete Strategien:
- Vorbereitung ist alles: Stellen Sie dem Gutachter alle relevanten Dokumente vor dem Termin zur Verfügung. Dazu gehören Grundbuchauszüge, Flurkarten, Baubeschreibungen und Rechnungen über letzte Sanierungen. Je transparenter die Datenlage, desto weniger muss der Gutachter schätzen.
- Prüfen Sie den Entwurf: Bevor das finale Gutachten an die Bank geht, lassen Sie es sich zeigen. Suchen Sie nach sachlichen Fehlern. Ist die Wohnfläche falsch berechnet? Wurde ein kürzlich saniertes Bad ignoriert? Solche Fehler können angefochten werden.
- Energetische Aspekte betonen: Die Regulierung ändert sich gerade. Häuser mit gutem Energiestandard erhalten zunehmend bessere Bewertungen. Weisen Sie den Gutachter explizit auf neue Fenster, Dämmungen oder Wärmepumpen hin. Diese Faktoren reduzieren die Betriebskosten und erhöhen die langfristige Attraktivität - zwei Punkte, die im Ertragswertverfahren positiv ins Gewicht fallen.
- Vergleichen Sie Gutachter: Wenn möglich, nutzen Sie die Liste der von Ihrer Bank akzeptierten Sachverständigen und wählen Sie einen mit gutem Ruf. Online-Bewertungen und Referenzen sind hier hilfreich. Ein schlechter Gutachter liefert nicht nur ein langsames, sondern auch ein ungenaues Ergebnis.
Ausblick: Digitalisierung und neue Regularien
Der Markt für Immobilienbewertung wandelt sich. Immer mehr Banken testen KI-gestützte Systeme zur Vorab-Bewertung. Diese Algorithmen analysieren große Datenmengen schnell, ersetzen aber den menschlichen Blick fürs Detail noch nicht vollständig. Experten prognostizieren, dass die Kombination aus automatisierter Datenerfassung und menschlicher Prüfung der Standard der Zukunft wird.
Auch rechtlich tut sich etwas. Die EU arbeitet an harmonisierten Bewertungsstandards, die voraussichtlich ab 2026 greifen sollen. Für Deutschland bedeutet das wahrscheinlich eine noch stärkere Fokussierung auf Nachhaltigkeitskriterien im Beleihungswert. Wer jetzt in energieeffiziente Immobilien investiert, könnte langfristig von höheren Beleihungswerten profitieren.
Fazit: Der Beleihungswert ist kein Hindernis, sondern ein Schutzschild. Er schützt die Bank vor Verlusten und Sie vor Überschuldung. Ein sorgfältig erstelltes Gutachten stellt sicher, dass dieser Schutzschild fair bemessen ist. Nehmen Sie den Prozess ernst, bereiten Sie sich vor und scheuen Sie sich nicht, Ergebnisse kritisch zu hinterfragen. So starten Sie Ihre Finanzierung auf solidem Fundament.
Was ist der Unterschied zwischen Verkehrswert und Beleihungswert?
Der Verkehrswert spiegelt den aktuellen Marktpreis wider, also den Preis, den ein Käufer heute zahlen würde. Der Beleihungswert ist ein konservativer Sicherheitswert für die Bank, der mögliche zukünftige Wertverluste über die Kreditlaufzeit abdeckt. Der Beleihungswert liegt daher fast immer unter dem Verkehrswert.
Wer bezahlt das Gutachten für den Beleihungswert?
In der Regel trägt der Kreditnehmer die Kosten für das Gutachten, sofern es im Zusammenhang mit seiner Finanzierung erstellt wird. Die Höhe variiert je nach Objektgröße und Komplexität, liegt oft zwischen 600 und 1.200 Euro. Manche Banken übernehmen die Kosten, wenn sie das Gutachten selbst in Auftrag geben und es als Standardprozess betrachten, dies ist jedoch nicht die Regel.
Kann ich ein eigenes Gutachten einreichen?
Ja, Sie haben das Recht, ein eigenes Gutachten von einem unabhängigen Sachverständigen einzureichen. Die Bank muss dieses prüfen und akzeptieren, wenn es fachlich korrekt und neutral erstellt wurde. Dies ist besonders sinnvoll, wenn Sie den Verdacht haben, dass das bankseitige Gutachten den Wert Ihrer Immobilie zu niedrig ansetzt.
Wie lange dauert die Erstellung eines Beleihungswertgutachtens?
Die offizielle Bearbeitungszeit liegt meist bei 10 bis 20 Werktagen. In der Praxis kann es aufgrund von hoher Auslastung der Gutachterbüros, besonders in Großstädten, zu Verzögerungen von 4 bis 6 Wochen kommen. Planen Sie diese Zeit unbedingt in Ihren Kaufvertragsfristen ein.
Beeinflusst der Zustand der Immobilie den Beleihungswert?
Ja, erheblich. Ein guter baulicher Zustand, moderne Technik und hohe Energieeffizienz steigern den Beleihungswert. Mängel, Reparaturstau oder veraltete Anlagen führen zu Abschlägen. Da der Beleihungswert auf Langfristigkeit ausgelegt ist, sind dauerhafte Qualitätsmerkmale wichtiger als kurzfristige Schönheitsreparaturen.