Stellen Sie sich vor, Sie schenken Ihrer Tochter Ihr geliebtes Haus, weil Sie ihr etwas Gutes tun wollen. Ein paar Jahre später geht es ihr finanziell schlecht, sie muss das Haus beleihen oder sogar verkaufen - und Sie stehen plötzlich ohne Dach über dem Kopf da. Klingt dramatisch? Ist es aber nicht, wenn man die richtigen Sicherungsmechanismen kennt. Die meisten Menschen denken bei einer Immobilienschenkung nur an den Notartermin und die Steuererklärung. Doch wer seine Altersvorsorge aufs Spiel setzt, ignoriert eine der wichtigsten rechtlichen Stellschrauben: die Absicherung des Schenkers.
In Deutschland ist eine Schenkung per Definition unentgeltlich. Das bedeutet, dass Sie als Schenker keine Gegenleistung erhalten. Der Gesetzgeber sieht zwar in den §§ 528 und 530 BGB einen gewissen Grundschutz vor (die sogenannte Verarmungs- und Undanksklausel), doch in der Praxis erweisen sich diese gesetzlichen Regelungen oft als zahnlose Tiger. Warum? Weil sie schwer nachweisbar sind und strenge Fristen haben. Wer sich auf das Gesetz allein verlässt, riskiert im Ernstfall den Totalverlust seiner Immobilie. Genau hier kommen vertragliche Sicherungen ins Spiel.
Warum gesetzliche Schutzrechte oft nicht reichen
Lassen Sie uns kurz schauen, warum der gesetzliche Schutz allein gefährlich ist. Nach § 528 BGB können Sie die Schenkung zurückfordern, wenn Sie selbst bedürftig werden. Aber: Diese Rückforderung unterliegt einer zehnjährigen Verjährungsfrist. Wenn Sie also heute mit 60 Jahren schenken und erst mit 75 arm werden, ist es für eine Rückforderung aus diesem Paragrafen bereits zu spät. Noch kritischer wird es bei der sogenannten Undanksklausel (§ 530 BGB). Hier müssen Sie grobe Verfehlungen des Beschenkten nachweisen. Was ist "grob"? Eine Beleidigung reicht selten aus; es braucht schon schwere körperliche Misshandlungen oder massive Unterhaltsverweigerung. In der Realität ist dieser Nachweis vor Gericht extrem schwierig.
Experten wie Prof. Dr. Klaus Schmidt von der Universität Passau warnen daher eindringlich: "Der gesetzliche Schutz ist völlig unzureichend." Studien zeigen, dass über 80 Prozent der problematischen Fälle auf fehlende vertragliche Vereinbarungen zurückgehen. Sie brauchen also individuelle Klauseln, die genau auf Ihre Situation zugeschnitten sind.
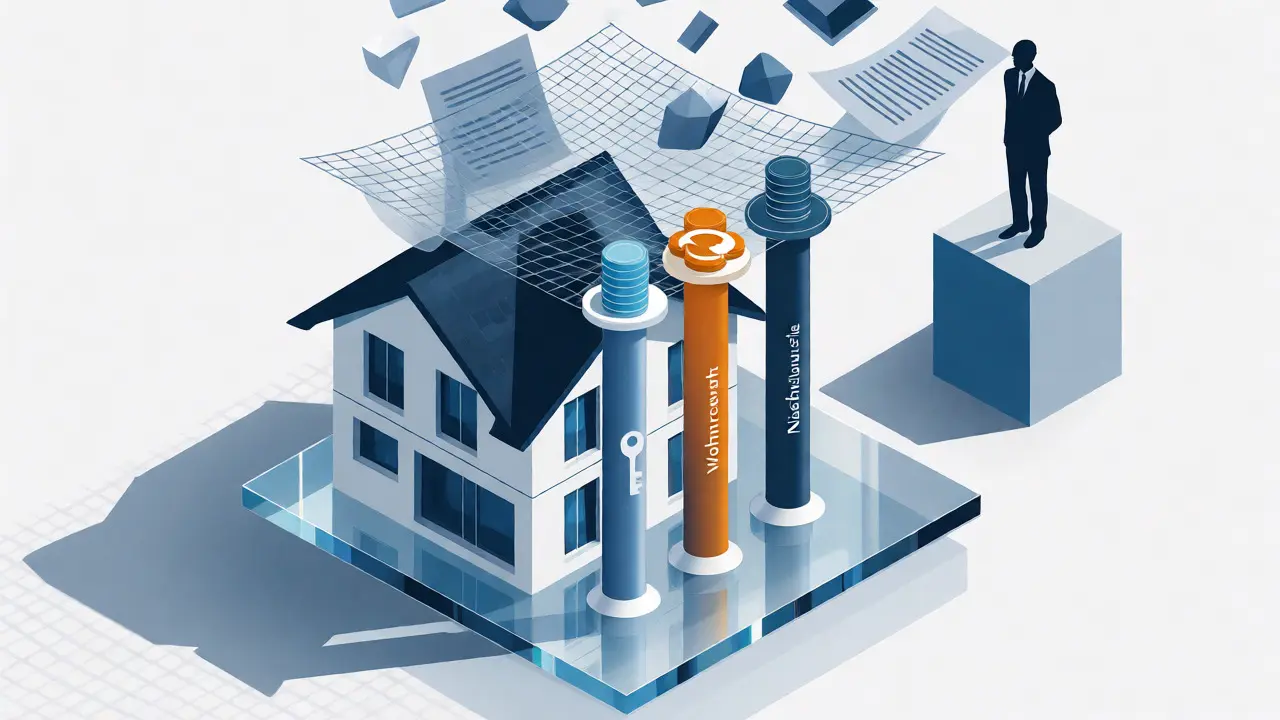
Die drei Säulen der Absicherung: Nießbrauch, Wohnrecht und Widerruf
Wenn Sie Ihr Haus verschenken, haben Sie im Wesentlichen drei starke Werkzeuge, um sich abzusichern. Jedes hat seine eigenen Vor- und Nachteile, besonders im Hinblick auf Steuern und Flexibilität.
1. Der Nießbrauchsvorbehalt: Die Königsklasse
Der Nießbrauch ist ein dingliches Recht, das Ihnen erlaubt, die Immobilie weiterhin zu nutzen und - was viele vergessen - auch daraus Erträge zu ziehen. Im Gegensatz zum reinen Wohnrecht dürfen Sie die Wohnung vermieten und die Mieteinnahmen behalten. Für ältere Schenker ist das oft die sicherste Variante, da das Recht direkt im Grundbuch eingetragen wird. Es bindet den Beschenkten so stark, dass er das Haus kaum noch belasten kann, ohne Ihre Zustimmung einzuholen.
| Merkmal | Nießbrauch | Wohnrecht | Rückfallklausel |
|---|---|---|---|
| Nutzungsumfang | Vollständige Nutzung + Vermietung/Einnahmen | Nur Eigennutzung durch Berechtigten/Familie | Eigentumsrückübertragung möglich |
| Grundbucheintrag | Ja (dingliches Recht) | Ja (beschränkte persönliche Dienstbarkeit) | Vormerkung empfohlen |
| Steuerliche Wirkung | Mindert Bemessungsgrundlage stark | Mindert Bemessungsgrundlage moderat | Rückerstattung Schenkungsteuer möglich |
| Flexibilität Beschenkter | Gering (Verkauf erschwert) | Mittel (Verkauf mit Last möglich) | Hoch bis Mittel (abhängig von Klausel) |
| Risiko Schenker | Gering (Absicherung sehr hoch) | Mittel (kein Einnahmeschutz) | Mittel (Abhängigkeit von Durchsetzbarkeit) |
2. Das lebenslange Wohnrecht
Falls Sie nicht vorhaben, die Immobilie zu vermieten, sondern nur selbst darin wohnen möchten, ist das Wohnrecht (ein beschränktes persönliches Recht gemäß § 1093 BGB) eine einfachere Alternative. Es kostet weniger im Unterhalt und ist steuerlich etwas günstiger als der Nießbrauch, wenn keine Vermietung geplant ist. Der große Haken: Sie haben keinen Anspruch auf die Mieterträge, falls Sie doch mal ausziehen sollten. Zudem ist das Wohnrecht persönlich gebunden - es endet mit Ihrem Tod und geht nicht auf Ihren Ehepartner über, es sei denn, dies wurde explizit vereinbart.
3. Die Rückfallklausel und das Widerrufsrecht
Hier wird es juristisch knifflig. Viele glauben, sie könnten einfach schreiben: "Ich kann die Schenkung widerrufen, wenn ich mich mit meinem Sohn streite." Falsch. Ein freies, willkürliches Widerrufsrecht ist bei Grundstücken oft unwirksam, weil es den Rechtsverkehr stört. Stattdessen arbeitet man mit auflösenden Bedingungen oder konkreten Tatbeständen. Eine gute Rückfallklausel könnte lauten: "Das Eigentum fällt an den Schenker zurück, wenn der Beschenkte innerhalb von fünf Jahren Insolvenz anmeldet." Wichtig: Damit diese Klausel wirklich wirkt, muss sie als Vormerkung im Grundbuch gesichert werden. Ohne diese Eintragung könnte der Beschenkte das Haus an einen gutgläubigen Dritten verkaufen, bevor der Rückfall greift. Dann sehen Sie nur noch Land.
Steuerliche Fallen und Chancen
Bevor Sie unterschreiben, müssen Sie die Zahlen verstehen. Die Schenkungsteuer ist in Deutschland progressiv. Je mehr Wert die Immobilie hat und je weiter entfernt Sie verwandt sind, desto höher die Steuerlast. Hier kommt der Nießbrauch ins Spiel: Er mindert den steuerlichen Wert der Schenkung erheblich. Denn was nützt Ihnen ein Haus, wenn Sie es nicht nutzen dürfen? Der Finanzamt rechnet den Wert des Nießbrauchs vom Gesamtwert ab. Bei einem 70-Jährigen kann das den steuerpflichtigen Wert um 40-50 Prozent senken.
Aber Vorsicht: Wenn Sie den Nießbrauch später aufgeben oder sterben, kann es zu neuen steuerlichen Bewertungen kommen. Und wenn Sie die Schenkung erfolgreich widerrufen (also die Rückfallklausel zieht), bekommen Sie die gezahlte Schenkungsteuer zurück - aber nur, wenn Sie schnell reagieren. Das Finanzministerium schreibt vor, dass der Widerruf innerhalb von sechs Monaten nach Kenntnis des Grundes erklärt werden muss. Wer hier schludert, zahlt doppelt drauf.
Praxis-Tipps: So gestalten Sie den Vertrag wasserdicht
Notare sind verpflichtet, neutral zu beraten, aber sie haben wenig Zeit. Oft werden Standardformulare verwendet. Sie sollten aktiv werden:
- Definieren Sie "Undank" konkret: Statt "bei grobem Fehlverhalten", schreiben Sie "bei vorsätzlicher Körperverletzung" oder "bei Verweigerung von Unterhaltszahlungen trotz gerichtlicher Anordnung". Gerichte hassen vage Begriffe.
- Sichern Sie die Rückfallklausel: Bestehen Sie darauf, dass der Rückfallanspruch als Auflassungsvormerkung im Grundbuch eingetragen wird. Das kostet einmalig Gebühren, rettet aber Ihr Eigentum.
- Kalkulieren Sie die Betriebskosten: Wer zahlt Heizung, Reparaturen und Grundsteuer? Beim Nießbrauch tragen Sie diese Kosten meist selbst. Prüfen Sie, ob Sie sich das leisten können. Ein alter Mensch ohne Einkommen, der hohe Nebenkosten für ein großes Haus trägt, rutscht schneller in die Sozialhilfe als gedacht.
- Regeln Sie den Todesfall: Was passiert, wenn Ihr Kind vor Ihnen stirbt? Geht die Immobilie dann an die Enkel? Oder fällt sie an Sie zurück? Dies muss zwingend geregelt sein, sonst entstehen Erbstreitigkeiten.
Ein häufiger Fehler, den wir in der Beratungspraxis sehen: Schenker vergessen, dass ihre Kinder heiraten könnten. Ein Ehevertrag des Kindes kann dazu führen, dass die Immobilie im Scheidungsfall geteilt wird. Eine klare Regelung, dass die Schenkung ausschließlich dem persönlichen Vermögen des Kindes dient (sogenanntes Sondergut), schützt vor dem Zugriff des Schwiegerkindes.
Fazit: Sicherheit schlägt Schnelligkeit
Eine Immobilienschenkung ist ein mächtiges Instrument zur Vermögensnachfolge. Sie spart Erbschaftsteuer und hilft Kindern beim Start ins Leben. Aber sie ist kein Selbstläufer. Wer ohne Absicherung schenkt, handelt emotional statt rational. Nehmen Sie sich die Zeit, gemeinsam mit einem Fachanwalt für Erbrecht und Ihrem Notar die passende Kombination aus Nießbrauch, Wohnrecht und Rückfallklausel zu finden. Die einmaligen Notarkosten von 1.200 bis 2.500 Euro sind eine vernachlässigbare Investition im Vergleich zum Verlust eines Immobilienwerts von mehreren Hunderttausend Euro.
Kann ich eine Schenkung jederzeit rückgängig machen?
Nein, eine vollzogene Schenkung ist grundsätzlich bindend. Eine Rückgängigmachung ist nur möglich, wenn vertragliche Rückfallklauseln vereinbart wurden oder die gesetzlichen Voraussetzungen der §§ 528 (Verarmung) oder 530 BGB (grober Undank) erfüllt sind. Willkürliche Widerrufe sind ohne vertragliche Grundlage meist unwirksam.
Was ist der Unterschied zwischen Nießbrauch und Wohnrecht?
Das Wohnrecht (§ 1093 BGB) erlaubt nur die Nutzung der Räumlichkeiten durch den Berechtigten und dessen Familie. Der Nießbrauch (§§ 1030 ff. BGB) geht weiter: Er umfasst zusätzlich das Recht, Früchte zu ziehen, also beispielsweise die Immobilie zu vermieten und die Mieteinnahmen zu behalten. Der Nießbrauch ist daher umfassender und oft wertvoller für den Schenker.
Wie wirkt sich ein Nießbrauch auf die Schenkungsteuer aus?
Der Nießbrauch mindert den steuerlichen Wert der Schenkung erheblich. Da der Beschenkte die Immobilie nicht frei nutzen kann, wird der Kapitalwert des Nießbrauchs vom Verkehrswert abgezogen. Dies führt zu einer geringeren Bemessungsgrundlage und damit zu niedrigerer Schenkungsteuer. Die Höhe der Minderung hängt vom Alter des Nießbrauchers und den erwarteten Lebensjahren ab.
Brauche ich eine Vormerkung im Grundbuch für die Rückfallklausel?
Ja, dringend empfohlen. Ohne Eintragung einer Vormerkung im Grundbuch ist der Rückfallanspruch nur schuldrechtlich (zwischen Ihnen und dem Beschenkten) wirksam. Verkauft der Beschenkte das Haus an einen Dritten, der nichts von der Klausel weiß, ist der Dritte geschützt. Mit der Vormerkung bleibt Ihr Rückfallrecht auch gegenüber neuen Eigentümern bestehen.
Was passiert, wenn der Beschenkte insolvent wird?
Ohne Sicherungsklausel gehört die Immobilie zur Insolvenzmasse des Beschenkten. Gläubiger können zugreifen. Haben Sie jedoch eine Rückfallklausel für den Fall der Insolvenz vereinbart und diese im Grundbuch gesichert, können Sie die Rückübertragung des Eigentums verlangen. Der Insolvenzverwalter muss dann akzeptieren, dass die Immobilie nie endgültig dem Schuldner gehörte.
Rolf Bittner
September 12, 2026 AT 07:55Der Staat frisst uns auf
und die Leute sind zu feige um sich zu wehren.
Wer sein Haus verschenkt ohne Absicherung ist kein Opfer sondern ein Narr.
Diese ganzen Gesetze sind nur dazu da damit der Fiskus am Ende alles hat.
Man muss kämpfen für das was einem gehört.
Nicht warten bis man vor Gericht steht und heult.
Freiheit stirbt wenn man seine Rechte nicht kennt.
Die Jugend heute weiß nichts mehr über Pflicht und Ordnung.
Sie nehmen und geben nichts zurück.
Das ist der Verfall unserer Kultur.
Wir müssen wachsam bleiben.
Immer.
Für immer.
Marie-Lynn Crausaz
September 13, 2026 AT 08:33Hallo zusammen! Das ist wirklich ein super wichtiger Beitrag, den ich so auch in der Schweiz beobachten kann. Oft wird unterschätzt wie stark Nießbrauch oder Wohnrecht die steuerliche Last mindern können. Ich habe selbst gesehen wie eine Freundin durch kluge Vertragsgestaltung viel Geld gespart hat und trotzdem sicher im Alter lebt. Es lohnt sich wirklich Zeit mit dem Notar zu verbringen statt einfach schnell zu unterschreiben. Man fühlt sich danach viel sicherer und ruhiger. Danke fürs Teilen dieser Infos!
Odette Tobin
September 14, 2026 AT 10:23Stimmt. Der Artikel erklärt es gut. Viele wissen nicht dass Nießbrauch besser ist als Wohnrecht weil man vermieten darf. Steuerersparnis ist auch real. Aber man braucht einen guten Anwalt. Ohne Vormerkung im Grundbuch bringt die Klausel nichts. Wenn das Kind verkauft ist man raus. So einfach ist das. Keine Magie nur Recht.
Michael Hufelschulte
September 15, 2026 AT 23:51Es ist doch absurd wie sehr wir uns von juristischen Floskeln blenden lassen.
Der Begriff "dingliches Recht" wird hier inflationär verwendet ohne die metaphysische Schwere des Eigentums zu erfassen.
Eigentum ist keine Sache sondern ein Willensakt.
Wenn der Wille fehlt ist die Schenkung ein Verrat an der eigenen Existenz.
Der Gesetzgeber versucht diese Ontologie in Paragraphen zu pressen was scheitern muss.
Wir leben in einer Zeit wo der Mensch sich selbst entfremdet indem er sein Sein veräußert.
Der Nießbrauch ist nur ein Pflaster auf einer offenen Wunde der Entfremdung.
Warum schenken wir überhaupt?
Aus Angst vor dem Tod oder aus Liebe?
Beides führt zur Abhängigkeit.
Man sollte das Haus behalten und das Leben genießen.
Alles andere ist Illusion.
Recht ist Macht.
Macht ist Schein.
Ende.
Wolfram Schmied
September 16, 2026 AT 15:43Ich verstehe die Angst aber pauschal alle Schenker als naiv darzustellen ist unfair.
Viele Familien haben enge Bande und vertrauen einander.
Man muss abwägen zwischen Sicherheit und Freiheit für die Kinder.
Ein Nießbrauch bindet das Kind extrem.
Was wenn sie renovieren wollen oder eine Hypothek brauchen?
Dann blockiert der alte Elternteil oft unbewusst die Zukunft.
Manchmal ist Vertrauen riskanter aber menschenwürdiger.
Ich kenne Fälle wo die Eltern nach der Schenkung fast tyrannisch wurden.
Das Gift der Kontrolle zerstört Beziehungen schneller als jede Insolvenz.
Also ja rechtlich absichern aber menschlich nicht übertreiben.
Danke für den Input zum Nachdenken.
Elmar Idao
September 17, 2026 AT 10:56Sehr guter Punkt. Genau dieses Dilemma beschreibt der Artikel zwar rechtlich aber vergisst die emotionale Komponente. Als Coach sage ich immer: Ein Vertrag regelt das Schlechteste aber nicht das Beste. Die beste Absicherung ist eine stabile Beziehung. Trotzdem natürlich den Nießbrauch eintragen lassen. Das ist Standard. Aber bitte nicht vergessen dass der Beschenkte auch ein Eigenleben braucht. Sonst wird es unerträglich. Balance ist alles.
Jean Paul Kirschstein
September 18, 2026 AT 19:06Die Unterscheidung zwischen Schuldrecht und Dinglichem Recht ist fundamental.
Ohne Grundbucheintrag fehlt die Publizität.
Publizität schützt den Rechtsverkehr.
Wer dies ignoriert handelt grob fahrlässig.
Grenzen ziehen ist nötig.
Rechtssicherheit erfordert Formstrenge.
Keine Kompromisse bei der Vormerkung.
Punkt.
Alexander Wondra
September 18, 2026 AT 22:24Genau so ist es Jean Paul.
Und ich möchte noch ergänzen dass viele Notare leider unter Zeitdruck stehen.
Deshalb ist es wichtig dass man selbst vorbereitet kommt.
Bringt Fragen mit.
Lasst euch die Klauseln erklären.
Ihr zahlt dafür.
Es ist euer Geld.
Lasst euch nicht hetzen.
Ein schlechter Vertrag kostet später Tausende.
Ein guter Vertrag kostet jetzt wenig.
Investition in Seelenfrieden.
Da bin ich voll dabei.
Philipp Lanninger
September 20, 2026 AT 20:01Ja genau Alexander!
Und wer sagt dass man seinen Kindern nicht vertrauen kann?
Die deutschen Werte sagen Familie hält zusammen.
Wir sollten stolz darauf sein dass wir füreinander da sind.
Aber klar Papier ist geduldig.
Man muss halt aufpassen dass die Amis oder Chinesen nicht kommen und alles kaufen.
Unser Land unser Haus.
Wir schützen was unsere Großväter aufgebaut haben.
Das ist Ehre.
Und Ehre kennt keine Fristen.
Alles Gute euch allen.
Bleibt standhaft.
Deutschland zuerst im Herzen.
Immer.
Immer.
Immer.