Stellen Sie sich vor, Sie erben das Haus Ihrer Eltern. Es ist ein wunderschönes Objekt, gefüllt mit Erinnerungen. Aber dann kommt der Brief vom Finanzamt, und die Zahl darin lässt Ihnen den Atem stocken. Tausende, vielleicht sogar zehntausende Euro Erbschaftsteuer sollen Sie zahlen - nur weil Sie das Dach über dem Kopf behalten wollen. Das muss nicht sein. Mit der richtigen Strategie können Sie diese Last fast vollständig eliminieren.
Der Schlüssel liegt in den Freibeträgen. Viele Erben wissen gar nicht, wie viel Spielraum sie haben oder wie sie diesen Raum optimal füllen. Es geht nicht darum, Steuern zu vermeiden, indem man Regeln bricht, sondern darum, die gesetzlichen Möglichkeiten voll auszuschöpfen. Ob durch geschickte Verteilung unter mehreren Kindern, die Nutzung des Familienheim-Privilegs oder zeitlich gestaffelte Schenkungen - wer plant, spart bares Geld.
Wer bekommt wie viel? Die aktuellen Freibeträge im Überblick
Bevor wir in die Tiefe gehen, müssen wir eines klarstellen: Erbschaftssteuer wird nicht auf den gesamten Nachlass berechnet, sondern nur auf den Teil, der Ihren persönlichen Freibetrag übersteigt. Und dieser Freibetrag hängt stark davon ab, wie eng Sie mit dem Erblasser verwandt sind. Je näher die Beziehung, desto höher der Betrag, der steuerfrei bleibt.
Für Ehepartner und eingetragene Lebenspartner ist der Satz am höchsten: 500.000 Euro dürfen steuerfrei übertragen werden. Kinder, Stiefkinder und Adoptivkinder erhalten pro Elternteil einen Freibetrag von 400.000 Euro. Das klingt nach viel, aber bei heutigen Immobilienpreisen in Großstädten ist eine Eigentumswohnung schnell mehr wert als das. Enkelkinder bekommen 200.000 Euro, sofern ihre Eltern bereits verstorben sind (und sie daher an deren Stelle rücken). Für alle anderen Verwandten, wie Geschwister, Nichten oder Neffen, sinkt der Freibetrag drastisch auf nur noch 20.000 Euro.
| Verwandtschaftsgrad | Freibetrag (pro Vorgang) | Steuerklasse |
|---|---|---|
| Ehepartner / Lebenspartner | 500.000 € | I |
| Kinder / Stiefkinder / Adoptivkinder | 400.000 € | I |
| Enkelkinder (Eltern lebend) | 200.000 € | I |
| Eltern / Großeltern | 100.000 € | I |
| Geschwister / Nichten / Neffen | 20.000 € | II |
| Nicht verwandte Personen | 20.000 € | III |
Die Zehn-Jahres-Regel: Ihr größter Hebel zur Steuervermeidung
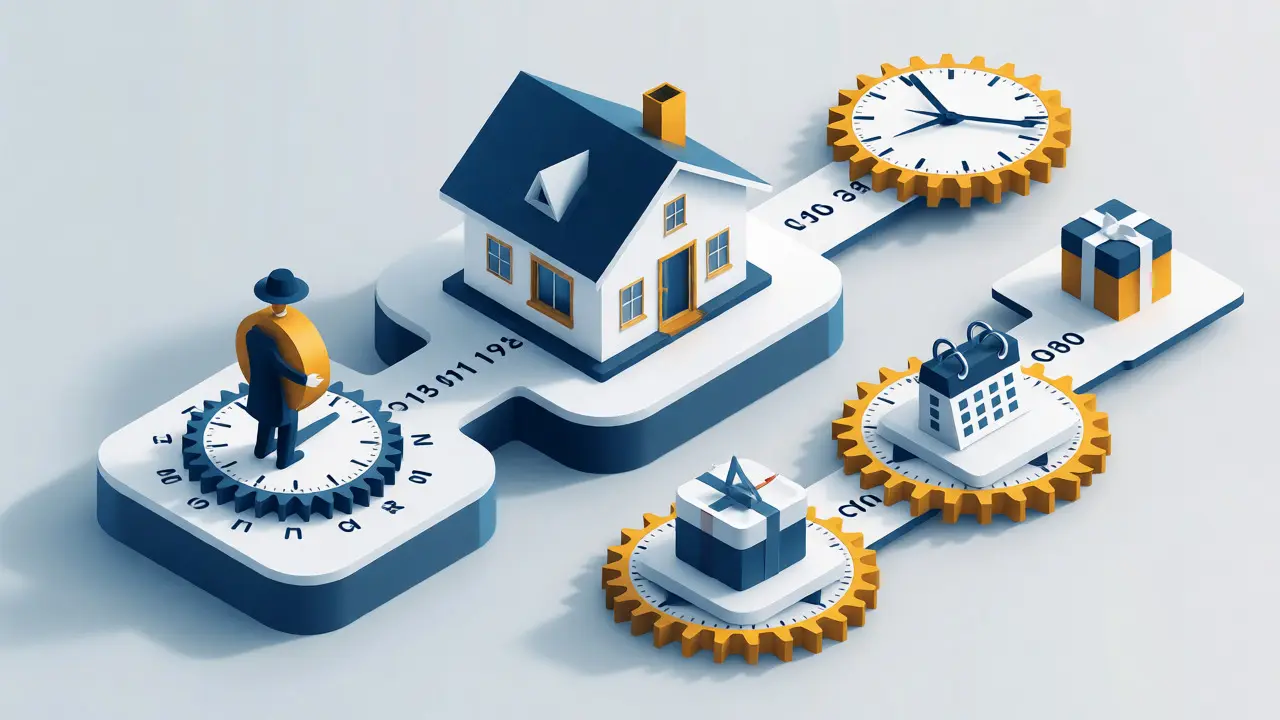
Hier wird es richtig interessant. Viele Menschen denken, sie hätten nur einen einzigen Versuch, ihr Vermögen steuerfrei zu übertragen. Das ist falsch. Der Gesetzgeber erlaubt es, dieselben Freibeträge alle zehn Jahre erneut zu nutzen. Diese Regel gilt sowohl für Schenkungen zu Lebzeiten als auch für Erbfälle.
Was bedeutet das konkret? Wenn Ihre Eltern Ihnen heute eine Immobilie schenken, die 300.000 Euro wert ist, nutzen Sie damit einen Teil Ihres Freibetrags von 400.000 Euro. In neun Jahren können sie Ihnen nichts Neues schenken, ohne dass es angerechnet wird. Aber genau nach zehn Jahren steht Ihnen der volle Freibetrag wieder zur Verfügung. Haben Ihre Eltern also mehrere Immobilien oder liquides Vermögen, können sie dieses Stück für Stück über Jahrzehnte hinweg steuerfrei auf Sie übertragen.
Ein klassisches Beispiel: Ein Vater besitzt zwei Häuser. Im Jahr 2016 schenkt er Sohn A das erste Haus (Wert 350.000 Euro). Da dies unter dem Freibetrag von 400.000 Euro liegt, fallen keine Steuern an. Im Jahr 2026, also zehn Jahre später, kann er Sohn A das zweite Haus (ebenfalls 350.000 Euro) schenken. Wiederum bleiben die Freibeträge unangetastet, da die Zehnjahresfrist abgelaufen ist. Hätte er beide Häuser gleichzeitig geschenkt, hätte er den Freibetrag überschritten und Steuern zahlen müssen. Geduld zahlt sich hier buchstäblich aus.
Das Familienheim-Privileg: Steuerfrei wohnen im Erbe
Wenn Sie das selbstgenutzte Eigenheim Ihrer Eltern erben, gibt es einen speziellen Joker: das sogenannte Familienheim-Privileg. Dies ist eine der großzügigsten Regelungen im deutschen Steuerrecht, aber sie hat strenge Bedingungen.
Damit die Steuerbefreiung greift, müssen Sie das Objekt als Hauptwohnsitz nutzen. Wichtig ist dabei die Größe: Die befreite Fläche ist auf maximal 200 Quadratmeter Wohnfläche begrenzt. Alles darüber hinaus wird ganz normal besteuert. Außerdem müssen Sie die Immobilie mindestens zehn Jahre lang selbst bewohnen. Veräußern Sie das Haus innerhalb dieser Frist, fällt die Steuerbefreiung rückwirkend weg, und Sie müssen nachzahlen.
Dieses Privileg gilt für Ehepartner und Kinder gleichermaßen. Es ist besonders wertvoll, wenn der Verkehrswert der Immobilie hoch ist, denn hier sparen Sie oft sechsstellige Beträge. Beachten Sie jedoch: Dieses Privileg ersetzt nicht den regulären Freibetrag. Es wirkt zusätzlich. Wenn Sie also eine 180-Quadratmeter-Wohnung erben, die 600.000 Euro wert ist, zahlen Sie dank des Familienheim-Privilegs null Euro Erbschaftsteuer, obwohl der Wert deutlich über Ihrem Freibetrag von 400.000 Euro liegt.
Strategische Verteilung: Warum alles an ein Kind geben oft teuer ist
Ein häufiger Fehler in Testamentsgestaltungen ist die Ungleichbehandlung. Eltern neigen dazu, alles einem Kind zu vermachen, das sich „besonders gut gekümmert“ hat. Aus emotionaler Sicht verständlich, aus steuerlicher Sicht oft katastrophal.
Betrachten wir folgendes Szenario: Zwei Eltern besitzen gemeinsam ein Einfamilienhaus im Wert von 800.000 Euro. Sie haben drei Kinder. Wenn beide Eltern sterben und alles an Kind 1 geht, nutzt Kind 1 zwar seinen Freibetrag von 400.000 Euro beim ersten Elternteil und erneut 400.000 Euro beim zweiten. Doch was passiert mit Kind 2 und Kind 3? Sie gehen leer aus. Wenn die Eltern stattdessen das Haus zu gleichen Teilen auf alle drei Kinder verteilen, kann jedes Kind seine eigenen Freibeträge nutzen. Bei einer Aufteilung von je einem Drittel (ca. 266.000 Euro pro Kind) bleiben alle drei unter der 400.000-Euro-Grenze. Ergebnis: Null Euro Steuerlast für alle Beteiligten.
Noch effektiver ist die Kombination aus Schenkung und Erbe. Wenn die Eltern dem Kind, das im Haus wohnt, die Immobilie schon zu Lebzeiten übertragen, nutzen sie den Freibetrag frühzeitig. Gleichzeitig können sie andere Vermögenswerte (Geld, Depots) auf die anderen Kinder verteilen. So wird jeder einzelne Freibetrag im System optimal ausgeschöpft.
Bewertungsfalle: Seit 2023 gelten neue Faktoren
Seit dem 1. Januar 2023 hat sich die Berechnung der Immobilienwerte für das Finanzamt geändert. Das Bundesverfassungsgericht hatte entschieden, dass die alten Bewertungsmodelle die Marktwerte nicht mehr abbildeten. Die Folge: Die sogenannten Grundstücksflächen-Bodenrichtwertfaktoren und Gebäudesachwertheilfaktoren wurden angehoben.
In der Praxis führt das dazu, dass die festgestellten Werte für Erbschaftsteuerzwecke um 20 bis 30 Prozent steigen. Eine Immobilie, die früher mit 400.000 Euro bewertet wurde, kann nun plötzlich mit 500.000 Euro angesetzt werden. Das ist kritisch, wenn Sie knapp an Ihrer Freibetragsgrenze liegen. Wer also plant, sollte nicht von den Werten ausgehen, die vor fünf Jahren galten, sondern aktuelle Gutachten oder zumindest aktuelle Bodenrichtwerte heranziehen.
Tipp für Vermieter: Bei vermieteten Objekten zieht das Finanzamt pauschal 10 Prozent Abschlag ab, weil der Mietervertrag den Wert mindert. Zudem kann der Wert der Mieteinnahmen den Ertragsermittlungssatz beeinflussen. Hier lohnt sich eine genaue Prüfung, ob der Vergleichswertverfahren (bei vielen ähnlichen Häusern in der Gegend) oder das Ertragswertverfahren günstiger für Sie ist.
Praxisbeispiel: Rechenweg zur Steuerlast
Lassen Sie uns ein realistisches Beispiel durchrechnen, um die Theorie greifbar zu machen. Nehmen wir an, ein Kind erbt nach dem Tod des Vaters eine Wohnung im Wert von 600.000 Euro. Die Mutter lebt noch und hat ihren Anteil bereits vorher übertragen oder stirbt später. Wir betrachten nur den Anteil des Vaters.
- Immobilienwert: 600.000 Euro
- Persönlicher Freibetrag (Kind): -400.000 Euro
- Versorgungsfreibetrag: Kind unter 27 Jahren erhält zusätzlich einen Altersvorsorge-Freibetrag. Nehmen wir an, das Kind ist 30, dann entfällt dieser meist oder ist gering. Rechnen wir konservativ ohne weiteren Versorgungsfreibetrag oder mit sehr kleinem Zuschlag, sagen wir pauschal 0 Euro für dieses Beispiel, um den Kern zu sehen.
- Zu versteuernder Erwerb: 200.000 Euro
- Steuersatz: Für einen Erwerb von 200.000 Euro in Steuerklasse I beträgt der Tarif 11 %.
- Erbschaftsteuer: 22.000 Euro.
Hätte das Kind die Immobilie nicht geerbt, sondern wäre sie ihm zehn Jahre zuvor geschenkt worden, wäre der Wert vielleicht niedriger gewesen (durch frühere Bewertungsfaktoren), oder die Eltern hätten Teile des Werts durch andere Mittel beglichen. Entscheidend ist: Ohne Planung würden auf die vollen 600.000 Euro Steuern fällig, minus nur 400.000 Euro Freibetrag. Mit Planung (z.B. wenn die Mutter ihren 50%-Anteil ebenfalls direkt dem Kind schenkt, solange beide leben) könnte das Kind theoretisch 800.000 Euro steuerfrei empfangen (400k von Vater + 400k von Mutter), vorausgesetzt die Anteile werden getrennt betrachtet und die Zehnjahresfristen eingehalten.
Checkliste: So setzen Sie Ihre Freibeträge optimal ein
Um sicherzustellen, dass Sie keine unnötige Steuer zahlen, arbeiten Sie diese Punkte ab:
- Bestandsaufnahme: Ermitteln Sie den aktuellen Verkehrswert aller Immobilien. Nutzen Sie dafür den örtlichen Gutachterausschuss oder einen zertifizierten Sachverständigen. Ignorieren Sie alte Kaufpreise.
- Testament prüfen: Ist das Erbe auf ein Kind konzentriert? Können Sie die Anteile auf mehrere Erben verteilen, um mehrere Freibeträge zu aktivieren?
- Schenkungsplan erstellen: Planen Sie Übertragungen so, dass sie zeitlich versetzt stattfinden. Notieren Sie sich Daten alter Schenkungen, um die 10-Jahres-Fristen im Blick zu behalten.
- Familienheim-Option checken: Bewohnen Sie die Immobilie selbst? Prüfen Sie, ob die Fläche unter 200 qm liegt. Wenn ja, sichern Sie sich die vollständige Befreiung.
- Nebenkosten einkalkulieren: Auch wenn die Steuer niedrig ist, fallen Grunderwerbsteuer (bei Schenkung oft befreit, aber prüfungspflichtig) und Notarkosten an. Diese sind oft günstiger als die Erbschaftsteuer bei Überschreitung der Freibeträge.
Zahlen Kinder automatisch Erbschaftsteuer auf Immobilien?
Nein, nicht automatisch. Kinder zahlen nur dann Erbschaftsteuer, wenn der Wert der geerbten Immobilie zusammen mit anderen Vermögenswerten ihren persönlichen Freibetrag von 400.000 Euro übersteigt. Liegt der Wert darunter, fällt keine Steuer an. Zudem kann das Familienheim-Privileg die Steuerlast auf null reduzieren, wenn die Voraussetzungen erfüllt sind.
Wie lange muss ich das Familienheim selbst nutzen?
Sie müssen die geerbte Immobilie mindestens zehn Jahre lang selbst als Hauptwohnsitz nutzen. Veräußern Sie die Immobilie innerhalb dieser Zehnjahresfrist, entfällt die Steuerbefreiung rückwirkend, und Sie müssen die Erbschaftsteuer nachzahlen, inklusive möglicher Zinsen.
Kann ich den Freibetrag mehrfach nutzen?
Ja, dank der Zehn-Jahres-Regel. Alle zehn Jahre steht Ihnen der volle Freibetrag erneut zur Verfügung. Das bedeutet, Sie können alle zehn Jahre eine neue Schenkung oder einen neuen Erbfall steuerfrei gestalten, sofern der Wert innerhalb der Grenze bleibt. Bereits genutzte Freibeträge aus früheren Vorgängen, die länger als zehn Jahre zurückliegen, werden nicht angerechnet.
Was passiert, wenn ich das Haus vermiete statt selbst zu nutzen?
Dann greift das Familienheim-Privileg nicht. Sie müssen den normalen Freibetrag (z.B. 400.000 Euro für Kinder) nutzen. Allerdings darf das Finanzamt bei vermieteten Objekten einen Abschlag von 10 Prozent auf den Wert vornehmen, was die Bemessungsgrundlage senkt. Zudem kann der Ertragswertansatz günstiger sein als der Sachwertansatz, je nach Miethöhe.
Gilt die Erbschaftsteuer auch für Auslandsimmobilien?
Grundsätzlich ja, wenn der Erblasser oder der Erbe in Deutschland unbeschränkt steuerpflichtig ist. Es gibt jedoch Doppelbesteuerungsabkommen mit vielen Ländern, die regeln, wo die Immobilie besteuert wird. Oft wird die Steuer im Land der Belegenheit erhoben, kann aber in Deutschland auf die deutsche Erbschaftsteuer angerechnet werden. Eine internationale Beratung ist hier dringend empfohlen.